Actualité, DO Antilles-Guyane, DO Grand Nord-Est, DO Grand Ouest, DO Grand Sud-Est, DO Grand Sud-Ouest, DO IDF, DO Réunion-Mayotte, DRR Corse, DTSI, Fonctions Corporate, Innovation, Orange France Siège, Orange Wholesale, SCE (Orange Business)
LA LETTRE DE L’ÉPARGNE N°48 19 octobre 2026
LA LETTRE DE L’ÉPARGNE N°48
RECHERCHE FINANCEMENT DÉSESPÉRÉMENT :
PERCOL – COMFORMITÉ À LA LOI INDUSTRIE VERTE
BPI – FINANCEMENT DES PÉPITES MADE IN FRANCE

EDITO :
Pour financer notre avenir, l’épargne salariale semble constituer un réservoir sous-exploité pour aller chercher une partie des ressources nécessaires. Il nous faut innover, trouver des entrepreneurs capables de transformer l’économie pour dynamiser la croissance de demain.
Et pour ce faire, il faut trouver des ressources disponibles notamment pour financer le mur d’investissements de la transition écologique…
L’épargne salariale apparaît donc comme un levier intéressant pour encourager cette dynamique créatrice, encore faut-il avoir une appétence aux risques.
Alors que le profil des épargnants français est réputé prudent, avec peu d’appétence aux risques, la BPI pallie cette spécificité hexagonale par des investissements dynamiques pour financer des entreprises en devenir :
• Contrairement aux Anglo-Saxons, les épargnants français sont frileux pour s’aventurer sur des financements risqués et préfèrent les marchés obligataires ou monétaires. Aussi, pour réorienter l’épargne vers l’économie réelle, l’État peut légiférer pour donner une impulsion. Ainsi, la loi verte est un exemple pour réorienter de façon obligatoire des placements pour financer des entreprises non cotées n’ayant pas accès aux marchés boursiers. En conséquence, le PERCOL va se mettre en conformité avec cette exigence légale pour contribuer au financement de la transition écologique.
• À l’opposé, la BPI a beaucoup financé de start-up ou pépites pour soutenir une impulsion créatrice en prenant des risques. Résultat, pour poursuivre cette dynamique, la BPI a besoin de se refinancer en vendant à son tour ses participations. Dans ce contexte, la vente des actions Orange lui a permis de se refinancer mais n’a pas permis de renforcer l’actionnariat salarié. Occasion manquée ou préméditée, car une vente de 3 % du capital représentant plus de 600 M€ aurait permis une Offre Réservée aux Personnels – ORP (nb : conditions cumulatives obligent !).
Pour vous accompagner, les membres CFDT* du conseil de surveillance du PERCOL sont à votre disposition pour vous aider à comprendre les impacts de la loi Industrie verte. Nous reprenons nos conférences sur les placements et les rendements de vos actifs dans le cadre de l’épargne salariale. N’hésitez pas à vous inscrire à la fin de cette lettre.
Bonne lecture
VOS MEMBRES CFDT* :
Isabelle Quinsat
Patrick Beck
Mickaël Chipon
Daniel
Ries
PERCOL :
LOI INDUSTRIE VERTE OU COMMENT INCITER LES ÉPARGNANTS À FINANCER L’ÉCONOMIE RÉELLE
Après la création en mars dernier des fonds Equilibris, Evolutis et Dynamis solidaire au sein du PERCOL, celui-ci va à nouveau évoluer d’ici la fin de l’année.
En effet, la loi Industrie Verte, entrée en vigueur au deuxième semestre 2024, vise à accélérer la réindustrialisation du pays et à faire de la France le leader de l’industrie verte en Europe. La loi cherche notamment à orienter l’épargne longue des Français vers des fonds investis en actifs non cotés (*), renforçant le financement des petites et moyennes entreprises et des entreprises de taille intermédiaire, ainsi que celui de la transition écologique.
Cette mesure concerne directement l’épargne longue détenue dans les plans d’épargne retraite.
La loi Industrie Verte rend obligatoire l’intégration d’actifs non cotés dans le profil piloté du PERCOL, c’est-à-dire dans les grilles de gestion par horizon, au plus tard le 31 décembre 2026. La loi prévoit que la proportion d’actifs non cotés détenue par salarié (en gestion pilotée) diminue au fur et à mesure que la date de la retraite s’approche, c’est ce qu’on appelle la désensibilisation au risque :
(*) L’investissement en « non coté » désigne tous les investissements dans des entreprises ou des projets qui ne sont pas cotés sur un marché boursier. Ils proviennent également des PME et ETI en recherche de financement.
La loi prévoit que la proportion d’actifs non cotés détenue par salarié (en gestion pilotée) diminue au fur et à mesure que la date de la retraite s’approche, c’est ce qu’on appelle la désensibilisation au risque :
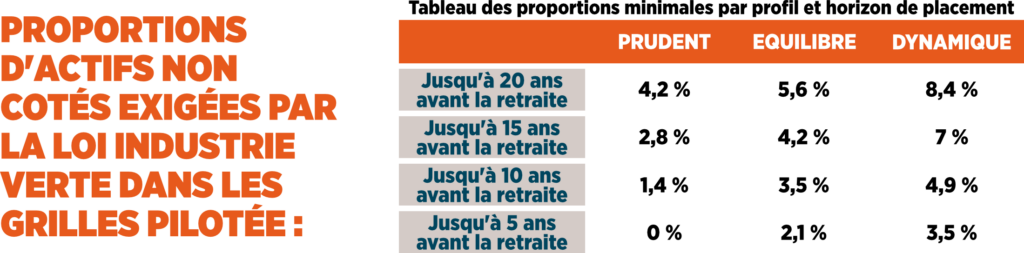
Globalement, sur le PERCOL Orange, compte tenu des profils de gestion choisis et de l’âge des détenteurs d’avoirs sur le PERCOL, les actifs non cotés représenteront environ 1,5 % de la totalité des sommes placées sur le PERCOL.
L’échéance initiale étant le 30 juin 2026, le Conseil de surveillance du PERCOL Orange s’est saisi de ce dossier dès l’entrée en vigueur de la loi : ce temps a été consacré à définir la façon dont ces actifs non cotés allaient être intégrés à notre PERCOL, à choisir la société de gestion qui nous fournirait ces actifs, à effectuer les démarches auprès des autorités financières et organiser la nouvelle répartition des fonds pour que notre PERCOL soit conforme dans les délais prévus par la loi Industrie Verte :
◆ Les actifs non cotés seront logés dans le fonds Action Euro Monde (AEM), uniquement dans la gestion pilotée. Pour ce faire, le Conseil de Surveillance a validé la scission du fonds AEM en deux compartiments :
• L’un, pour la gestion pilotée Actions Euro Monde – Gestion Pilotée (AEM piloté), contenant, outre les actions internationales et les actions PEA-PME qui y figuraient déjà, les actifs non cotés ;
• L’autre compartiment, Actions Euro Monde – Gestion Pilotée (AEM piloté) pour la gestion libre, comportera uniquement des actions internationales, sans actions PEA-PME donc, ni actifs non cotés.
Les membres CFDT ont défendu ce compartimentage, qui permet de limiter le volume d’actifs non cotés au minimum prévu par la loi. Ce sont en effet des actifs plus risqués et moins liquides. D’autre part, les salariés auront le choix de détenir ou pas ces actifs non cotés dans AEM en optant, pour ce FCPE, pour la gestion pilotée ou libre.
◆ Le Conseil de Surveillance a travaillé tout au long de cette période avec Amundi, gestionnaire de notre PERCOL. Amundi a ainsi proposé au Conseil plusieurs scénarios, dont celui, astucieux, du compartimentage, qui a rallié les suffrages. C’est également Amundi qui a effectué les démarches réglementaires, notamment l’agrément auprès de l’AMF.
◆ Pour information : La société de gestion qui fournira ces actifs non cotés est BNP Paribas. Pour aboutir à ce choix collégial soutenu majoritairement par la Direction et la CFE CGC, le Conseil de Surveillance s’est fait accompagner par un cabinet spécialisé, Diot Siaci, qui a recommandé trois sociétés de gestion, dont NBNP Paribas, AMUNDI et EURAZEO
La mise en place du fonds non-côté au sein du compartiment Action Euro Monde piloté se fera au plus tard le 18 décembre 2026
La réalisation opérationnelle de ce montage est :
• sans frais pour les épargnants
• sans incidence sur la durée d’indisponibilité des encours,
• sans effet sur la fiscalité de l’épargne
Du 05 au 20 novembre, pour des raisons techniques, les rachats et souscriptions sur la gestion pilotée seront suspendus. Si vous prévoyez d’effectuer des mouvements sur les actifs que vous détenez en gestion pilotée, pensez bien à anticiper vos opérations !
PERCOL : DES PLACEMENTS DIVERSIFIÉS OU DIVERSIFICATION DES SOCIÉTÉS DE GESTION EN TROMPE-L’OEIL…
Au regard des flux très significatifs du PERCOL de plus de 1,7 milliards d’euros, les membres CFDT au sein du conseil de surveillance du PERCOL réfléchissent pour répartir le risque de gestion de ces flux en diversifiant les gestionnaires des placements (cf. analyse du ratio d’emprise). Ces réflexions et axes d’amélioration portent effectivement sur les actifs obligataires et en actions.
Dans le cadre de la mise en place de la loi verte, l’obligation de placer du non coté au niveau de la gestion pilotée se fait dans une période défavorable au regard du contexte macro-économique et géopolitique.
Bien qu’il faille en minimiser les impacts sur notre épargne retraite, cette obligation ne porte que sur 1,5 % des flux, soit environ 23 millions €.
• Limiter l’exposition au risque des avoirs détenus par les salariés dans les dispositifs d’épargne salariale ;
• Rechercher la performance (rendement) dans le cadre d’un couple rendement/risque maîtrisé ;
• Bénéficier des frais de gestion les plus bas sur les produits détenus ;
• Proposer aux salariés un processus le plus fluide possible pour la gestion au quotidien de leur épargne (achat, arbitrage, vente).
En fonction de ces orientations, nous verrons si effectivement le nouveau fond BNP dédié créé pour gérer les actifs non cotés sera en ligne avec ces attentes au regard de la solution initiale PRIMA qui était envisagée…
BPI FRANCE :
VENTE HISTORIQUE DE 2,5% DU CAPITAL D’ORANGE, LES SALARIÉS TENUS À L’ÉCART…
Dans le cadre de sa gestion active du portefeuille, tout en réitérant son soutien et sa confiance à l’équipe dirigeante d’Orange, BPI France s’est allégée significativement de sa participation au capital d’Orange pour financer ses pertes et retrouver des marges de manoeuvre.
Malgré un record de 9,7 milliards d’euros de crédits accordés aux entreprises sur le premier semestre, ses investissements reculent de plus de 48 %, ainsi que le soutien à l’innovation. Dans un contexte géopolitique et macroéconomique difficile, les moins-values latentes accumulées de plus de 800 millions, notamment avec Worldline, expliquent probablement en partie cette nécessité d’accélérer la rotation de ces actifs…
Profitant d’une fenêtre de tir favorable sur le marché, BPI a voulu tirer profit de la hausse du cours de l’action Orange de 15 % depuis le début de l’année et de près de 60 % sur les trois dernières années pour se délester d’une partie de ses participations d’Orange pour se renflouer. BPI a donc vendu uniquement aux investisseurs professionnels 66,5 millions d’actions Orange (environ 2,5 % du capital) pour 1,1 milliard d’euros.
À l’issue de ce placement accéléré, la participation de BPI France est passée de 11,6 à 7,1 % du capital d’Orange et de 8,4 % à 5,9 % des droits de vote. Agissant de concert comme premier actionnaire du groupe, l’État français et BPI détiennent désormais 20,4 % du capital et environ 27 % des droits de vote.
En conclusion, on ne peut que regretter que cette vente n’ait pas pu bénéficier aux salariés du groupe. En effet, la loi impose une offre réservée au personnel que si la vente concerne une « participation significative » (plus de 3 % du capital et 600 millions d’euros).
Les salariés ont subi une double peine : pas d’ORP exigible et, parallèlement, une baisse de leur actif patrimonial suite à la baisse du cours de l’action Orange consécutive à cette vente. Pour la CFDT à Orange, il est important de renforcer l’actionnariat salarié pour atteindre enfin l’objectif de 10 % du capital détenu par le personnel. Nous souhaitons des ORP annuelles et, a minima, une augmentation significative de l’abondement pour encourager les placements dans le FCPE Orange Actions.
POUR ALLER PLUS LOIN…
PROCHAINES CONFÉRENCES DÉBATS :
Mercredi 21 octobre
13h30 – 14h30
«Comment le contexte macroéconomique peut-il influer sur le rendement de vos actifs ?»
Conférencier : Loic Becue Sienna – Investment Managers
Mardi 17 novembre
13h30 – 14h30
Vendredi 20 novembre
11h00 – 12h00
«Comment apprécier le rendements futur de vos actifs ( monétaire ,obligataire ,action ) ? »
Conférencier : Sébastien Roy – consultant associé
À LIRE ÉGALEMENT :
Articles récents
Lors du Comité Central des 9 et 10 septembre, la CFDT a fermement dénoncé le projet de création d’une coentreprise pour nos Data Centers. Sous couvert…
Guide pour voter – Élections CAP/CCP 2026 Élections CAP/CCP – UES Orange 2026 Ces commissions paritaires sont le passage obligé de tout dossier disciplinaire. Elles…
Les commentaires sont fermés.